
.jpg)
خفض الفائدة يحرك 15 تريليون جنيه.. هل يتجه لـ العقارات أم شهادات البنوك؟

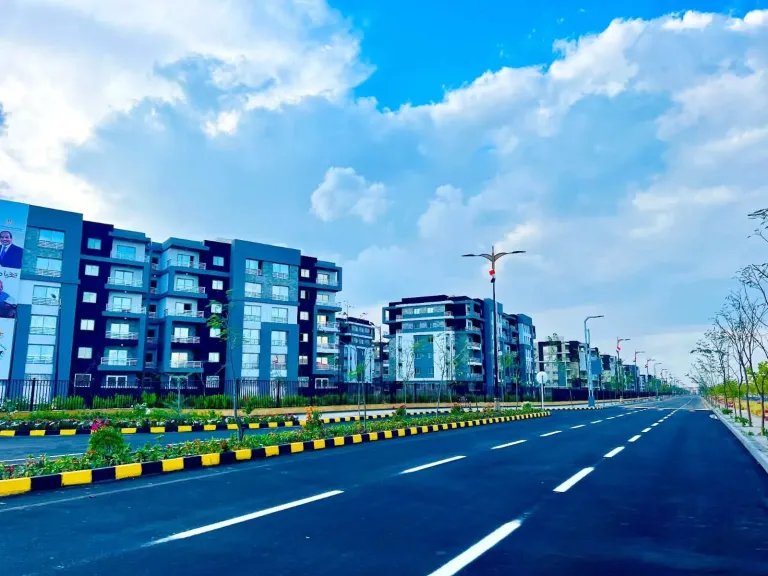
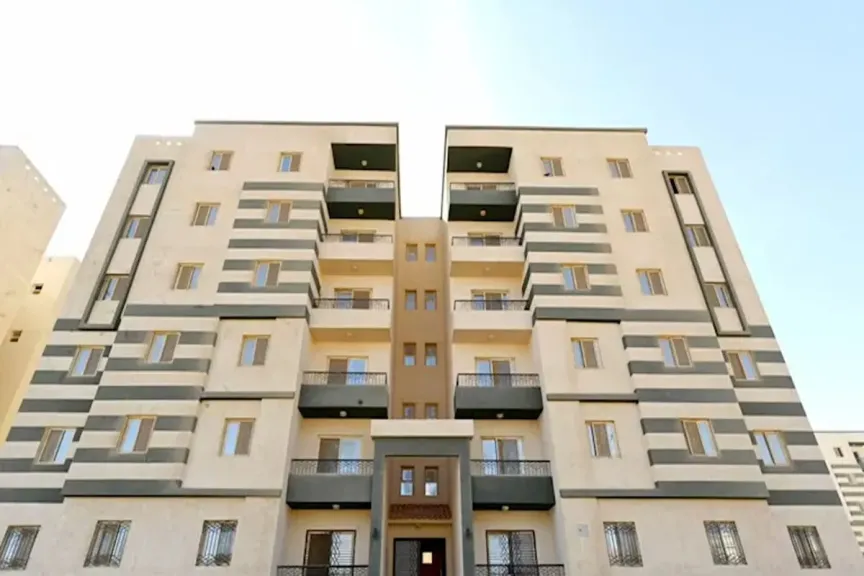
سادت حالة من التفاؤل في الأسواق المصرية مع مطلع عام 2026، عقب قرار خفض سعر الفائدة بنسبة 1%، وهو القرار الذي انعكس بشكل مباشر على تراجع سعر الفائدة الحقيقي بنحو 7.25% خلال عام واحد، في خطوة اعتبرها خبراء دفعة قوية لدعم النشاط الاقتصادي وتحفيز الاستثمار، خاصة في القطاعات كثيفة التمويل وعلى رأسها القطاع العقاري.
وفي ظل هذه المتغيرات، يطرح خفض الفائدة تساؤلات مهمة لدى شريحة واسعة من المستثمرين والمودعين حول مستقبل شهادات الادخار مرتفعة العائد، وما إذا كان القطاع المصرفي سيظل الوجهة الرئيسية للمدخرات، أم أن القطاع العقاري قد يتحول إلى البديل الاستثماري الأكثر جذبًا خلال المرحلة المقبلة.
وفي هذا السياق، أوضح الدكتور أحمد شوقي، الخبير الاقتصادي في تصريحات لـ «النهار»، أن التقييم الدقيق لأي قرار استثماري يجب أن يستند إلى مفهوم العائد الحقيقي، أي العائد بعد خصم معدل التضخم، وليس الاكتفاء بالعائد الاسمي المعلن. وأشار إلى أنه في بداية عام 2025 بلغ متوسط سعر الفائدة نحو 27%، مقابل معدل تضخم اقترب من 24%، وهو ما جعل العائد الحقيقي في حدود 3% فقط.
وأضاف شوقي أنه في الوقت الحالي، ومع تراجع متوسط العائد إلى نحو 17%، وانخفاض معدل التضخم إلى قرابة 12.3%، ارتفع العائد الحقيقي إلى ما يقرب من 5%، وهو مستوى أعلى مما كان عليه في العام السابق، بما يؤكد أن المودعين لا يزالون يحققون مكاسب حقيقية داخل الجهاز المصرفي.
وأشار إلى أن عددًا من البنوك اتجه خلال الفترة الأخيرة إلى طرح أوعية ادخارية بعائد متغير مرتبط بسعر الفائدة، وهو ما يوفر قدرًا من الحماية للمدخرات في مواجهة التضخم، ويحد من احتمالات خروج الودائع بشكل جماعي نحو الاستثمار العقاري.
وفيما يتعلق بسلوك المودعين، أوضح شوقي أن غالبية ودائع الجهاز المصرفي، والتي تُقدَّر بنحو 15 تريليون جنيه، تعود إلى القطاع العائلي، الذي يفضل الحصول على عائد دوري منتظم مع توافر السيولة وسهولة تسييل الأموال، وهي مزايا يصعب على الاستثمار العقاري توفيرها على المدى القصير.
وأكد أن الاستثمار العقاري يظل من أهم الأوعية الاستثمارية لحفظ القيمة على المدى الطويل، لكنه لا يُعد مناسبًا لكافة فئات المستثمرين، خاصة من يحتاجون إلى سيولة فورية أو دخل ثابت ومنتظم.
وبشأن التوقعات المستقبلية، رجّح الخبير الاقتصادي أن يشهد عام 2026 تحسنًا ملحوظًا في الأداء الاقتصادي، في ظل توجه الدولة لخفض أعباء الدين وعدم الاعتماد على قروض جديدة، مشيرًا إلى أن كل خفض بنسبة 1% في سعر الفائدة يساهم في تقليل أعباء الدين المحلي بنحو 110 مليارات جنيه.
كما توقع استمرار تراجع معدلات التضخم لتقترب من مستهدفات البنك المركزي عند حدود 7% ±2 بنهاية العام، وهو ما قد يفتح المجال أمام مزيد من التخفيضات في أسعار الفائدة، شريطة استقرار الأوضاع الإقليمية وعدم تصاعد التوترات الجيوسياسية.
واختتم شوقي حديثه بالتأكيد على أن المشهد الاستثماري خلال الفترة المقبلة سيعتمد على تنويع الأدوات الاستثمارية، مع استمرار الدور المحوري للقطاع المصرفي إلى جانب الاستثمار العقاري، وفقًا لطبيعة كل مستثمر واحتياجاته المالية.
خفض الفائدة يحرك 15 تريليون جنيه.. عقارات أم شهادات البنوك؟
كتب: السيد ياسين
سادت حالة من التفاؤل في الأسواق المصرية مع مطلع عام 2026، عقب قرار خفض سعر الفائدة بنسبة 1%، وهو القرار الذي انعكس بشكل مباشر على تراجع سعر الفائدة الحقيقي بنحو 7.25% خلال عام واحد، في خطوة اعتبرها خبراء دفعة قوية لدعم النشاط الاقتصادي وتحفيز الاستثمار، خاصة في القطاعات كثيفة التمويل وعلى رأسها القطاع العقاري.
وفي ظل هذه المتغيرات، يطرح خفض الفائدة تساؤلات مهمة لدى شريحة واسعة من المستثمرين والمودعين حول مستقبل شهادات الادخار مرتفعة العائد، وما إذا كان القطاع المصرفي سيظل الوجهة الرئيسية للمدخرات، أم أن القطاع العقاري قد يتحول إلى البديل الاستثماري الأكثر جذبًا خلال المرحلة المقبلة.
وفي هذا السياق، أوضح الدكتور أحمد شوقي، الخبير الاقتصادي في تصريحات لـ «النهار»، أن التقييم الدقيق لأي قرار استثماري يجب أن يستند إلى مفهوم العائد الحقيقي، أي العائد بعد خصم معدل التضخم، وليس الاكتفاء بالعائد الاسمي المعلن. وأشار إلى أنه في بداية عام 2025 بلغ متوسط سعر الفائدة نحو 27%، مقابل معدل تضخم اقترب من 24%، وهو ما جعل العائد الحقيقي في حدود 3% فقط.
وأضاف شوقي أنه في الوقت الحالي، ومع تراجع متوسط العائد إلى نحو 17%، وانخفاض معدل التضخم إلى قرابة 12.3%، ارتفع العائد الحقيقي إلى ما يقرب من 5%، وهو مستوى أعلى مما كان عليه في العام السابق، بما يؤكد أن المودعين لا يزالون يحققون مكاسب حقيقية داخل الجهاز المصرفي.
وأشار إلى أن عددًا من البنوك اتجه خلال الفترة الأخيرة إلى طرح أوعية ادخارية بعائد متغير مرتبط بسعر الفائدة، وهو ما يوفر قدرًا من الحماية للمدخرات في مواجهة التضخم، ويحد من احتمالات خروج الودائع بشكل جماعي نحو الاستثمار العقاري.
وفيما يتعلق بسلوك المودعين، أوضح شوقي أن غالبية ودائع الجهاز المصرفي، والتي تُقدَّر بنحو 15 تريليون جنيه، تعود إلى القطاع العائلي، الذي يفضل الحصول على عائد دوري منتظم مع توافر السيولة وسهولة تسييل الأموال، وهي مزايا يصعب على الاستثمار العقاري توفيرها على المدى القصير.
وأكد أن الاستثمار العقاري يظل من أهم الأوعية الاستثمارية لحفظ القيمة على المدى الطويل، لكنه لا يُعد مناسبًا لكافة فئات المستثمرين، خاصة من يحتاجون إلى سيولة فورية أو دخل ثابت ومنتظم.
وبشأن التوقعات المستقبلية، رجّح الخبير الاقتصادي أن يشهد عام 2026 تحسنًا ملحوظًا في الأداء الاقتصادي، في ظل توجه الدولة لخفض أعباء الدين وعدم الاعتماد على قروض جديدة، مشيرًا إلى أن كل خفض بنسبة 1% في سعر الفائدة يساهم في تقليل أعباء الدين المحلي بنحو 110 مليارات جنيه.
كما توقع استمرار تراجع معدلات التضخم لتقترب من مستهدفات البنك المركزي عند حدود 7% ±2 بنهاية العام، وهو ما قد يفتح المجال أمام مزيد من التخفيضات في أسعار الفائدة، شريطة استقرار الأوضاع الإقليمية وعدم تصاعد التوترات الجيوسياسية.
واختتم شوقي حديثه بالتأكيد على أن المشهد الاستثماري خلال الفترة المقبلة سيعتمد على تنويع الأدوات الاستثمارية، مع استمرار الدور المحوري للقطاع المصرفي إلى جانب الاستثمار العقاري، وفقًا لطبيعة كل مستثمر واحتياجاته المالية.
.png)


.jpg)
.jpg)