.jpg)
«مطاحن ومخابز الإسكندرية».. تقرير مراقب الحسابات يكشف ملاحظات على الديون والمخصصات والأصول غير المستغلة
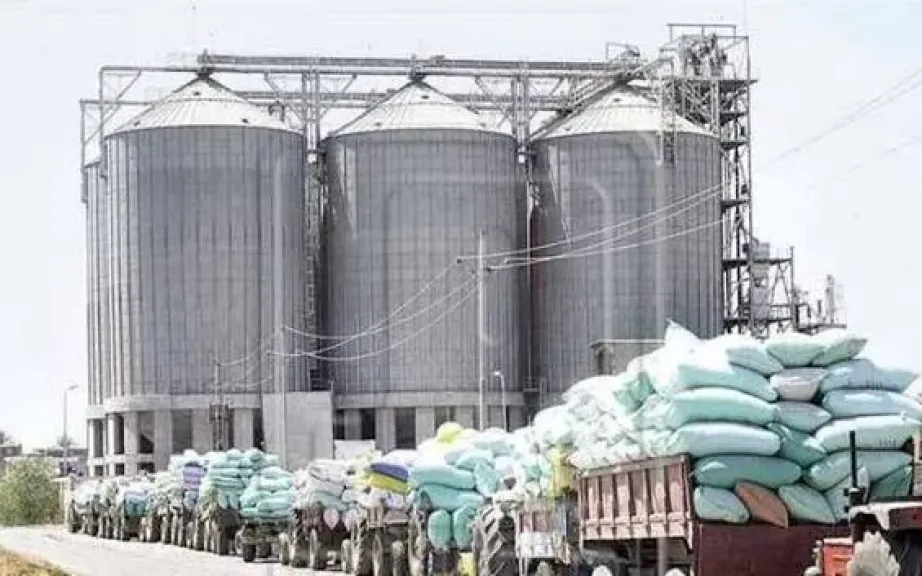
أصدر مراقب الحسابات تقريره عن القوائم المالية لشركة مطاحن ومخابز الإسكندرية، عن السنة المالية المنتهية في 30 يونيو 2026، متضمنًا رأيًا متحفظًا بشأن عدد من البنود، شملت الأرصدة المدينة والخسائر الائتمانية المتوقعة، والمخصصات والمطالبات والمنازعات الضريبية والقانونية، والمطابقات مع الهيئة العامة للسلع التموينية والإيرادات والمعاملات ذات الصلة، إلى جانب الأصول غير المستغلة والاضمحلال، وتقييم مخزون قطع الغيار.
وأوضح تقرير مراقب الحسابات أنه تمت مراجعة القوائم المالية المرفقة للشركة، والتي تشمل قائمة المركز المالي في 30 يونيو 2026، وقوائم الأرباح أو الخسائر والدخل الشامل، والتغير في حقوق الملكية، والتدفقات النقدية عن السنة المالية المنتهية في ذلك التاريخ، بالإضافة إلى ملخص السياسات المحاسبية المهمة والإيضاحات الأخرى.
وأشار مراقب الحسابات إلى أن أرصدة العملاء والحسابات المدينة تتضمن أرصدة متوقفة ومرحلة من سنوات سابقة، وأنه صدرت بشأن بعض هذه الأرصدة أحكام لصالح الشركة لم يتم تنفيذها حتى تاريخ التقرير، وبلغ المخصص المكون لمواجهة الديون المشكوك في تحصيلها نحو 16.017 مليون جنيه.
وأوضح التقرير أن الشركة لم تقدم دراسة متكاملة ومحدثة للخسائر الائتمانية المتوقعة على الأصول المالية وفقًا لمتطلبات معيار المحاسبة المصري رقم (47) «الأدوات المالية»، على أن تأخذ الدراسة في الاعتبار أعمار الديون، والتحصيلات اللاحقة، والموقف القانوني، واحتمالات التعثر والتحصيل.
وأضاف مراقب الحسابات أنه لم يتلقَّ ردودًا على المصادقات الخارجية المرسلة إلى العملاء، كما لم تتوافر إجراءات مراجعة بديلة تكفل الحصول على أدلة مراجعة كافية ومناسبة بشأن بعض هذه الأرصدة.
وبناءً على ذلك، أفاد التقرير بعدم تمكن مراقب الحسابات من تحديد مدى كفاية الخسائر الائتمانية المتوقعة المثبتة، أو قيمة التعديلات التي قد تكون لازمة على أرصدة العملاء والحسابات المدينة والنتائج وحقوق الملكية في 30 يونيو 2026.
وتناول التقرير المخصصات المثبتة بالقوائم المالية لمواجهة الضرائب المتنازع عليها والمطالبات والقضايا والمخصصات الأخرى، مشيرًا إلى أن الموقف الضريبي والقانوني للشركة يتضمن مطالبات ومنازعات جوهرية قائمة.
وتشمل هذه المنازعات مطالبات مرتبطة بضريبة الدخل وضريبة القيمة المضافة وضريبة كسب العمل، إلى جانب مطالبة جهاز حماية أملاك الدولة بشأن أرض الدخيلة بنحو 38.932 مليون جنيه، فضلًا عن غرامات تموينية ومطالبات وقضايا أخرى.
وأوضح مراقب الحسابات عدم توافر دراسة فنية وقانونية متكاملة ومحدثة تربط بين إجمالي تلك المطالبات والمبالغ المسددة واحتمالات نتائج المنازعات وأفضل تقدير للالتزامات المحتملة، وبين المخصصات المثبتة بالقوائم المالية. وبناءً عليه، لم يتمكن مراقب الحسابات من تحديد مدى كفاية المخصصات المثبتة أو قيمة التعديلات التي قد تكون لازمة على الالتزامات والنتائج وحقوق الملكية في 30 يونيو 2026.
كما أظهر تقرير مراقب الحسابات وجود فروق وتسويات وغرامات تموينية وأرصدة متوقفة لم يتم الانتهاء من تسويتها حتى تاريخ التقرير، وذلك وفقًا للمطابقات مع الهيئة العامة للسلع التموينية. وأظهرت إجراءات المراجعة كذلك وجود فروق جوهرية بين بعض قيم المطابقات والفواتير الإلكترونية والدفاتر، فيما يتعلق بتكلفة الطحن والنخالة وبعض الإيرادات ذات الصلة.
وأشار التقرير إلى وجود فرق بالمطابقة يبلغ نحو 4.672 مليون جنيه، يتضمن عجوزات تموينية محل طعن وأوراق دفع وأحرازًا تموينية، فضلًا عن استمرار وجود غرامات ومطالبات مرتبطة بالهيئة والمنظومات السابقة.
وأوضح مراقب الحسابات أن الشركة لم تقدم، حتى تاريخ التقرير، مطابقة نهائية شاملة بين دفاترها ومحاضر المطابقة والفواتير الإلكترونية توضح بصورة كافية طبيعة فروق التوقيت والفروق التي تستلزم تسويات محاسبية أو ضريبية. وبناءً عليه، لم يتمكن مراقب الحسابات من تحديد قيمة التعديلات التي قد تكون لازمة على الإيرادات وأرصدة الهيئة والالتزامات والضرائب والنتائج في 30 يونيو 2026.
وتضمن تقرير مراقب الحسابات ملاحظات بشأن الأصول الثابتة للشركة، والتي تتضمن أصولًا ومواقع إنتاجية متوقفة وغير مستغلة منذ سنوات، مشيرًا إلى عدم تقديم الشركة دراسة اضمحلال متكاملة ومحدثة لتقييم القيمة القابلة للاسترداد لهذه الأصول.
ولفت التقرير إلى أنه سبق إثارة عدم إعداد دراسة لاضمحلال الأصول الثابتة غير المستغلة خلال العام السابق، موضحًا أنه بناءً على ذلك لم يتمكن مراقب الحسابات من تحديد ما إذا كانت هناك خسائر اضمحلال واجبة الإثبات، أو قيمة التعديلات التي قد تكون لازمة على صافي الأصول والنتائج وحقوق الملكية في 30 يونيو 2026.
.png)
.jpg)
.jpg)