
.jpg)
«الضرائب» توضح آليات الاستفادة من النظام المبسط للأعمال الأقل من 20 مليون جنيه سنويًا
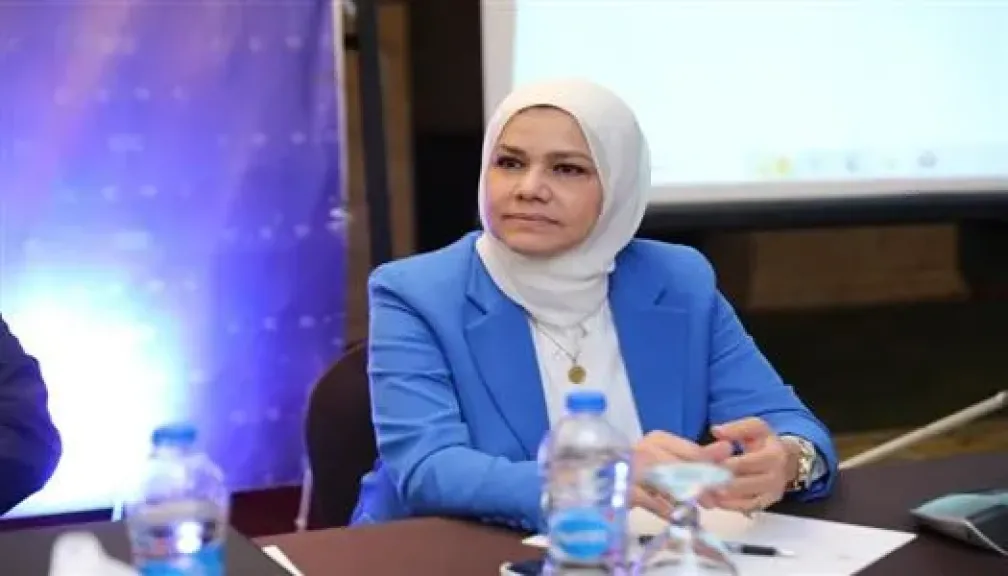
أكدت رشا عبد العال رئيس مصلحة الضرائب المصرية، أن وزير المالية أصدر القرار رقم 420 لسنة 2025، بشأن توضيح بعض آليات التعامل للمستفيدين من النظام الضريبي المبسط للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه وفقًا للقانون رقم 6 لسنة 2025، موضحةً أن الالتزامات المترتبة على هذا القرار بسيطة وميسرة، حيث جرى مراعاة ألا تشكل عبئًا أو عائقًا أمام أصحاب المشروعات الراغبين في الانضمام للنظام.
النظام الضريبي المبسط
وقالت إن قرار وزير المالية رقم 420 لسنة 2025 نصَّ في مادته الأولى، على أن تقديم طلبات الاستفادة من النظام الضريبي المسبط للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه يكون إلكترونيًا من خلال النموذج (1/ 10) طلبات، وطلب العدول عن النظام بعد 5 سنوات على الأقل من تاريخ الانضمام، ويكون من خلال النموذج (1/11) طلبات، مشيرة إلى أن تقديم الطلبات يتم من خلال الموقع الإلكتروني لمصلحة الضرائب المصرية.
وأضافت أن المادة الثانية من القرار، أشارت إلى أن تقديم الإقرار الضريبي السنوي لضريبة الدخل للمشروعات الخاضعة لأحكام القانون رقم 6 لسنة 2025 المشار إليه عن نشاطها التجاري أو الصناعي أو المهني يكون علي النموذج رقم (20) إقرارات.
وأوضحت، أن المادة الثالثة من القرار، جاءت لتوضيح السجلات والدفاتر والمستندات المبسطة التي يلتزم بها المشروع هي:
السجلات: سجل الأصول الثابتة- سجل مخزون الخامات.
الدفاتر: دفتر يومية المبيعات- دفتر يومية المشتريات- دفتر ملخص الضريبة.
المستندات: الفاتورة الإلكترونية أو الإيصال الإلكتروني- بحسب الأحوال.
ويكون إمساك السجلات والدفاتر والمستندات المنصوص عليها في هذه المادة في الصورة الالكترونية أو الورقية.
المزايا الضريبية
وأكدت رئيس المصلحة الضرائب أن السجلات والدفاتر والمستندات الواردة بهذا القرار تمثل الحد الأدنى الذي يجب الالتزام به والذي يضمن عدم وجود أعباء إجرائية على الممولين أو المكلفين المخاطبين بأحكام هذا القانون.
وأشارت إلى أنّ النظام الضريبي المبسط للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه، يضمن العديد من المزايا الضريبية، منها: معاملة مبسطة وفقًا لضريبة نسبية تبدأ من 4.% للمشروعات بحجم أعمال سنوي أقل من 500 ألف جنيه، وبحد أقصى 1.5% للمشروعات بحجم أعمال سنوي أقل من 20 مليون جنيه، موضحة أن الاستفادة من النظام المسبط يبدأ من اليوم التالي لتقديم طلب الانضمام، كما يتضمن النظام المبسط الإعفاء من ضرائب «الدمغة، رسم التنمية، رسوم التوثيق والشهر العقاري، توزيعات الأرباح، الأرباح الرأسمالية»، بجانب تقديم إقرار القيمة المضافة 4 مرات سنويًا بدلًا من 12 مرة، وأول فحص ضريبي بعد 5 سنوات من تاريخ تقديم طلب الاستفادة، على ألا نطالب الممول للاستفادة من التسهيلات سوى الالتزام بالمنظومات الإلكترونية وتقديم الإقرارات في موعدها.
.png)
.jpg)
.jpg)