
.jpg)
رئيس الرقابة المالية يوافق على تأسيس 4 شركات للتمويل الاستهلاكى والعقارى

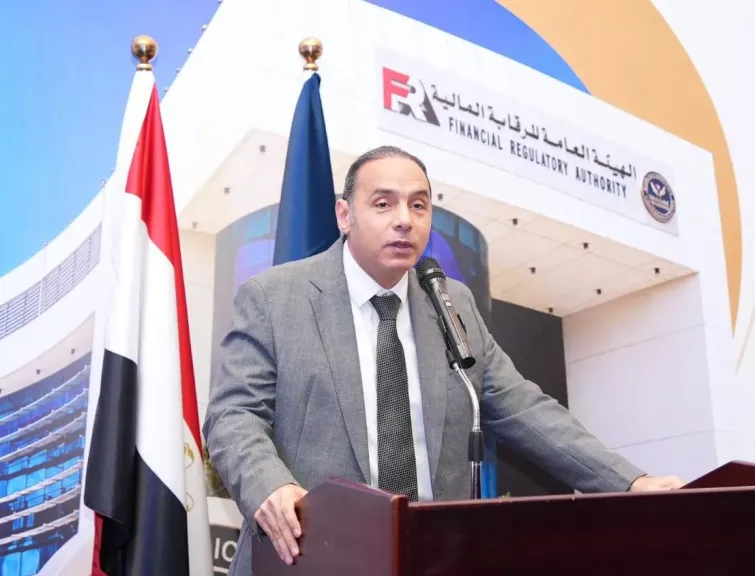
أصدر الدكتور محمد فريد صالح رئيس مجلس إدارة الهيئة العامة للرقابة المالية، قرارين بشأن التمويل الاستهلاكي؛ الأول الموافقة على تأسيس شركة وان للتمويل الاستهلاكي، وفقًا لأحكام القانون رقم 18 لسنة 2020، والثاني الموافقة من حيث المبدأ لشركة قسطلي للاستثمار العقاري، على اتخاذ إجراءات تعديل غرض الشركة مع الجهة الإدارية المختصة ليصبح غرضها متمثلًا في مجال نشاطي التمويل العقاري والتمويل الاستهلاكي.
كما أصدر "صالح"، قرارين بشأن التمويل العقاري؛ الأول الموافقة من حيث المبدأ على اتخاذ إجراءات تأسيس شركة بالم للتمويل العقاري، الثاني الموافقة على تأسيس شركة أور للتمويل العقاري.
أصدر محمد فريد، قرارًا رقم 1750 لسنة 2022، بشأن الموافقة على منح شركة سكاي للتأجير التمويلي الترخيص بمزاولة نشاط التخصيم المضاف إلى غرضها وقيدها بسجل المخصمين تحت رقم 35 لسنة 2022 إعمالًا لأحكام القانون رقم 176 لسنة 2018، وقرار مجلس إدارة الهيئة رقم 137 لسنة 2018، بإصدار قانون تنظيم نشاطي التأجير التمويلي والتخصيم.
يذكر أن المقصود بالتمويل الاستهلاكي هو كل أشكال التمويل التي تتجه إلى تمكين المقترض من شراء سلعة معمرة بغرض الاستهلاك وسداد ثمنها على فترة زمنية ممتدة، وتقدم أي شركة مرخص لها بممارسة نشاط التمويل الاستهلاكي، وخاضعة لرقابة الهيئة العامة للرقابة المالية، وكذا الشركات التي تقدم تمويلاً استهلاكيًا بواسطة بطاقات دفع تجارية أو أنظمة المدفوعات، وبناء على تعاقدها مع شبكة من بائعي ومقدمي السلع والخدمات الاستهلاكية.
ويحقق التمويل الاستهلاكي منافع متعددة حيث يساهم في زيادة الطلب على الأصول والمعدات الاستهلاكية التي ينتجونها بما يحسن من كفاءة الإنتاج والربحية، ومن جهة المستهلكين فهو يساعد على تحسين مستويات معيشتهم وقدرتهم على شراء منتجات لا يقدرون على تكلفتها بالدفع الفوري وكذلك على حسن تخطيط إنفاقهم، وعلى مستوى الاقتصاد القومي فإن آليات التمويل الاستهلاكي تساعد على زيادة الطلب المحلى وبالتالي زيادة الاستثمار والتشغيل والنمو الاقتصادي، تدفع القطاع العائلي إلى استخدام أفضل للموارد وإلى زيادة قدرته على التخطيط والادخار.
يغطى التمويل الاستهلاكي، جميع السلع والخدمات ما عدا السلع والخدمات الخاضعة لقوانين التمويل العقاري والتأجير التمويلي والتخصيم والتمويل متناهي الصغر أو شراء العقارات من خلال المطورين العقاريين، كما حدد السلع المقدمة من مقدمي التمويل الاستهلاكي لتشمل المركبات وسيارات الركوب بجميع أنواعها، والسلع المعمرة، ومن بينها الأجهزة الكهربائية والإلكترونية.
.png)
.jpg)
.jpeg)
.jpg)