
.jpg)
أستاذ اقتصاد بجامعة القاهرة: نجاح إصدار سندات بـ500 مليون دولار يعزز قدرة مصر على التمويل الدولي
أعادت عملية جمع مصر 500 مليون دولار من أسواق الدين الدولية طرح ملف تكلفة الاقتراض الخارجي، بعدما أعلنت وزارة المالية إعادة فتح إصدارين قائمين من السندات الدولارية يستحقان في عامي 2030 و2033، دون أن يتضمن الإعلان الرسمي تفاصيل العائد الفعلي الذي حصل عليه المستثمرون أو تكلفة التمويل على الموازنة العامة.
وتأتي العملية في وقت تستهدف فيه الحكومة خفض الدين الخارجي لأجهزة الموازنة وإطالة متوسط آجال الاستحقاق، وسط استمرار التوترات الجيوسياسية وتقلبات الأسواق العالمية.
وبحسب بيان وزارة المالية الصادر الثلاثاء 3 نوفمبر 2026، بلغت قيمة الشريحة الأولى 150 مليون دولار، بأجل معلن يبلغ ثلاث سنوات واستحقاق في 2030، فيما بلغت قيمة الشريحة الثانية 350 مليون دولار، بأجل ست سنوات واستحقاق في 2033، بمتوسط أجل يقارب خمس سنوات.
واستحوذت الشريحة الأطول أجلًا على 70% من إجمالي العملية، وهو ما يتسق مع توجه الوزارة لإطالة متوسط عمر الدين وتخفيف تركز الاستحقاقات في الأجل القصير.
وتختلف إعادة فتح السندات القائمة عن إصدار أدوات دين جديدة بشروط مختلفة، إذ تعني طرح كميات إضافية من سندات سبق إصدارها، مع الاحتفاظ بشروطها الأصلية، ومنها تاريخ الاستحقاق ومعدل الكوبون، بينما قد يختلف سعر البيع والعائد الفعلي للمستثمر وفق ظروف السوق.
ومن ثم، فإن معرفة تكلفة التمويل الإضافي تتطلب الاطلاع على أسعار إعادة الفتح والعوائد التي نُفذت بها العملية، وليس الاكتفاء بالقيمة الاسمية للسندات أو آجال استحقاقها.
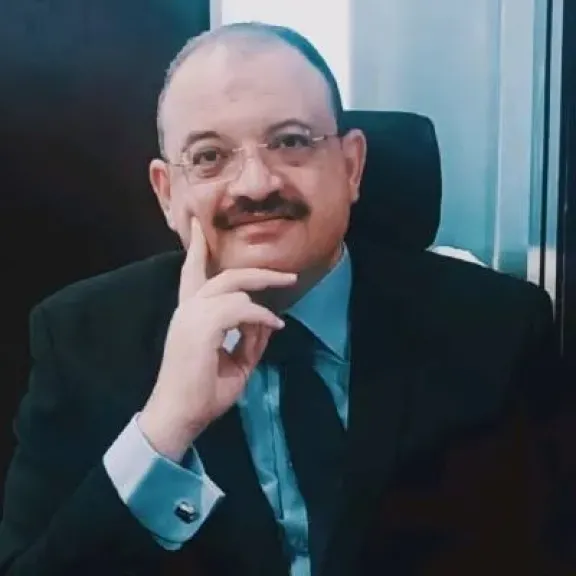
وفي هذا السياق، اعتبر الدكتور أشرف فتحي، أستاذ الاقتصاد والتمويل بجامعة القاهرة، خلال تصريحات تلفزيونية لقناة «إكسترا نيوز»، أن نجاح مصر في العودة إلى أسواق التمويل الدولية يعكس استمرار اهتمام المستثمرين بأدوات الدين المصرية، رغم ارتفاع مستويات عدم اليقين والمخاطر الجيوسياسية.
وأشار فتحي إلى أن استحواذ الشريحة الأطول أجلًا على نحو 70% من الإصدار يعكس، بحسب تقييمه، تحسن نظرة المستثمرين إلى المخاطر المرتبطة بالاقتصاد المصري.
غير أن الإقبال على السندات لا يكفي وحده للحكم على انخفاض تكلفة الاقتراض، إذ يتأثر الطلب كذلك بمستوى العائد المعروض مقارنة بالمخاطر التي يتحملها المستثمرون والبدائل المتاحة في الأسواق العالمية.
وأكدت وزارة المالية أن إعادة فتح الإصدارات تأتي ضمن استراتيجية تنويع أدوات التمويل والأسواق وتوسيع قاعدة المستثمرين، مع الاستمرار في إطالة آجال الدين.
وأوضحت الوزارة أنها تستهدف خفض الدين الخارجي لأجهزة الموازنة بنحو مليار إلى ملياري دولار سنويًا، مشيرة إلى تحقيق انخفاض بلغ نحو 2.4 مليار دولار خلال العام المالي السابق.
ولا يوجد تعارض حسابي بالضرورة بين الاقتراض الخارجي الجديد وخفض رصيد الدين، إذا تجاوزت عمليات السداد قيمة التمويلات الجديدة خلال الفترة نفسها، لكن تقييم النتيجة يتطلب مراجعة إجمالي الاقتراض والسداد والتغيرات الأخرى المؤثرة في الرصيد.
كما تختلف بيانات الدين الخارجي لأجهزة الموازنة عن إجمالي الدين الخارجي للدولة، الذي يشمل التزامات قطاعات وجهات أخرى.
وأشار أشرف فتحي إلى أن تحسن إيرادات السياحة وتنويع مصادر الدخل وزيادة مشاركة القطاع الخاص تمثل عوامل داعمة لقدرة مصر على الوصول إلى التمويل الدولي، مؤكدًا أهمية مواصلة إدارة الدين وخفض أعبائه وتعزيز الاستدامة المالية.
وتبقى تكلفة إعادة فتح السندات، وحجم الطلبات المقدمة من المستثمرين، وصافي حصيلة العملية بعد المصروفات، من المعلومات اللازمة لتقييم شروط التمويل ومدى ملاءمتها لأهداف إدارة الدين العام.
وبين نجاح جمع نصف مليار دولار والسعي لإطالة آجال الاستحقاق، يظل تحديد العائد الفعلي الذي تتحمله الموازنة عنصرًا أساسيًا للحكم على التكلفة الاقتصادية للعملية، بعيدًا عن الاكتفاء بمؤشر الإقبال على السندات.
.png)


.jpg)
.jpeg)
.jpg)