.jpg)
النواب يوافق على استمرار إعفاء المنظفات المنزلية من الضريبة المضافة
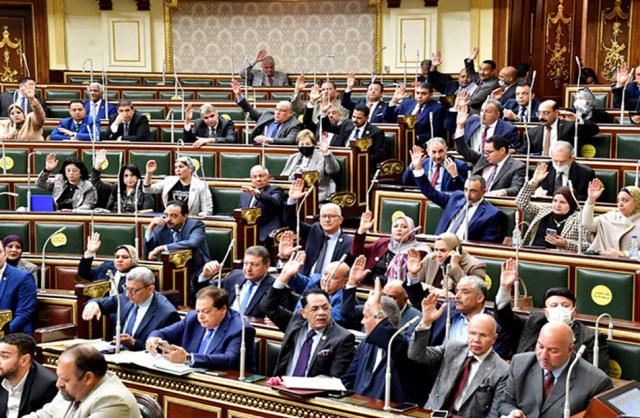
وافق مجلس النواب برئاسة المستشار الدكتور حنفي جباليى على الابقاء على نص الإعفاء الخاص للصابون والمنظفات الصناعية للاستخدام المنزلي وفقا لقانون الضريبة المضافة الحالى.
كانت الحكومة قد تقدمت بتعديل يقضى بإلغاء الإعفاء الوارد فى البند رقم "52"من قائمة السلع والخدمات المعفاة المرافق بالقانون المشار إليه، كما يلغى كل حكم يخالف أحكام هذا القانون.
ووافق محمد معيط وزير المالية على طلب النائبين عبد المنعم أمام أمين سر لجنة الخطة والموازنة والنائبة ميرفت إليكسان بضرورة الإبقاء على النص الحالى، لعدم تحميل المواطنين بأعباء مالية جديدة ، لاسيما أننا مازلنا نعانى من استمرارات موجات فيروس كورونا.
وسأل المستشار الدكتور حنفي جبالي الدكتور فخرى الفقى رئيس لجنة الخطة والموازنة بالمجلس ومقرر التقرير عن رأيه، وأجاب قائلا :أنه لامانع من الإبقاء على الإعفاء الحالى بقانون الضريبة المضافة للمنظفات والصابون وذلك لدعم المواطن.
كما وافق مجلس النواب، علي إضافة المسلسل رقم (4) إلى الفقرة الثالثة من المادة 22 ، وأصبح النص مع عدم سريان الخصم المنصوص عليه فى الفقرة الأولى من هذه المادة على حالات التسجيل المبسط الواردة فى الفقرة الأولى من المادة 17، نظراً لكون نظام تسجيل الموردين المبسط المطبق على الأشخاص المكلفين غير المقيمين هو نظام "دفع فقط" حيث إن الضريبة المسددة على المدخلات سددت بالخارج، وبالتالى لا تسرى عليها أحكام الخصم.
وتقضي المادة (22 / الفقرة الثالثة)، بعدم سريان الخصم المنصوص عليه فى الفقرة الأولى من هذه المادة على ما يأتى:
1- ضريبة الجدول، سواء على سلع أو خدمات خاضعة بذاتها أو كمدخلات فى سلع أو خدمات خاضعة للضريبة، وذلك فيما لم يرد به نص خاص فى هذا القانون.
2- ضريبة المدخلات المدرجة ضمن التكلفة.
3- السلع والخدمات المعفاة.
4- حالات تسجيل الموردين المبسط الواردة فى الفقرة الأولى من المادة 17.
.png)
.jpg)
.jpg)