
.jpg)
ضمن فاعليات مؤتمر الاتحاد الدولي للمصرفيين العرب
المصرف المتحد يناقش احدث آليات ”التدقيق الداخلي ..عن بعد” ويكشف فوائده الـ5 للبنوك والمؤسسات المالية
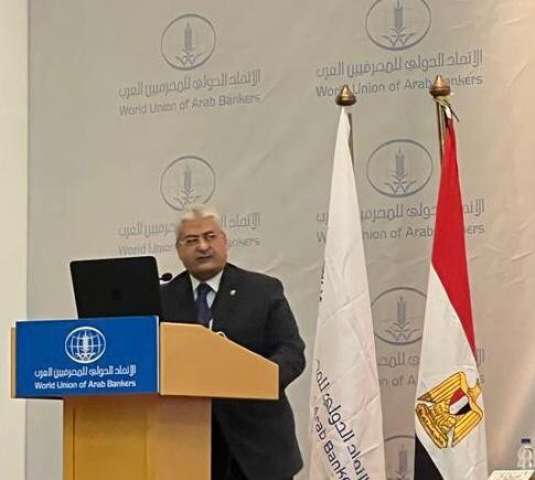
كشف المصرف المتحد في ورقة العمل التي قدمها اثناء مشاركته في فاعليات مؤتمر الاتحاد الدولي للمصرفيين العرب الذي عقد مؤخرا في مدينة شرم الشيخ, بمحافظة جنوب سيناء عن احدث آليات التدقيق الداخلي والمعروف دوليا باسم "التدقيق الداخلي ..عن بعد".
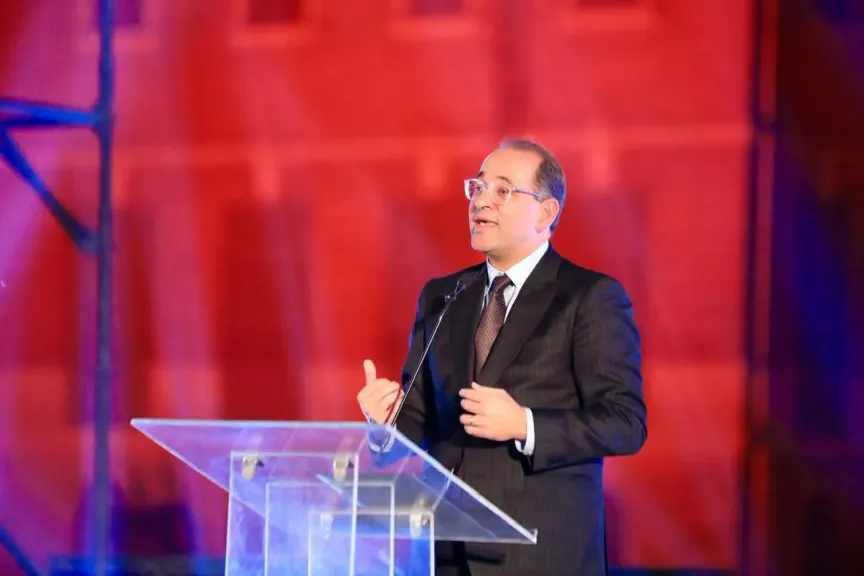
استعرض محمد الصبان – مساعد العضو المنتدب المصرف المتحد - في ورقة العمل التي قدمها تحت عنوان "التدقيق عن بعد .. البديل الامن للتغلب علي التحديات المعاصرة"، معربا ان وسائل التكنولوجيا غيرت حياة الانسان للافضل علي مستوي العالم. فاستخدام التقنيات التكنولوجية الحديثة حلت تدريجيا محل المعاملات التقليدية خاصة في المجال المعاملات البنكية والحلول المالية الرقمية. مما كان له اثر ايجابي كبير علي توفير وقت وجهد الانسان وتحقيق معدلات من الرفاهية الاعلي.
وتناول محمد الصبان في كلمته افاق واستراتيجيات التخطيط المعاصر لعملية التدقيق الداخلي وتوثيق المستندات والعمل الميداني واجراء المقابلات. فضلا عن عقد اجتماعات ومناقشة محاور ونقاط التدقيق الداخلي للمؤسسة.
واعرب الصبان ان مجال التدقيق الداخلي يعد احد المجالات التي تاثرت استراتيجيا ومنهجيا بالتقنيات التكنولوجية الحديثة خاصة عقب انتشار جائحة كورونا دوليا. حيث حلت آليات التدقيق الداخلي عن بعد كبديل آمن محل الطرق التقليدية المتعارف عليها في التدقيق, خاصة بعد حظر السفر في انحاء العالم الامر الذي استلزم خلق بدائل أمنه تضمن اداء مستدام لعملية المراجعة والتدقيق الداخلية سواء من الناحية التشريعة او القانونية او اللحظية.
هذا وقد ابرز محمد الصبان 5 فوائد رئيسية لعملية التدقيق الداخلي عن بعد هم:
- مرونة التدقيق الداخلي عن بعد وموائمته لظروف الاغلاق والحظر الذي تم بسبب انتشار جائحة كورونا وقدرته علي مواكبة مثل هذه الظروف والتحديات الغير متوقعة.
- فاعليه التدقيق الداخلي عن بعد خاصة عند زيادة عدد المراجعات المطلوبة في اطار زمني قصير.
- قدرته علي تحقيق مهمة التدقيق الداخلي بشكل كامل ووافي في ظل تكلفة قليلة.
- الاستخدام المطور للتكنولوجيا الحديثة الامر الذي يعزز من عملية التوثيق وإصدار التقارير بفاعليه.
- تخفيف عبء المراجعة على المؤسسة.
هذا وقد حدد محمد الصبان 8 آليات واساليب مبتكرة للقيام بالتدقيق الداخلي عن بعد وهم:
1- تخطيط وتحضير:
وذلك عن طريق تحديد اهداف وأدوات والنظام والسوفت وير التي سيستخدمها المراجع في عمل التدقيق الداخلي عن بعد. ومن ثم تحديد الأدوار والمسئوليات لكل فرد في موقعه حتى يتثنى التخطيط وانجاز المهمة في نجاح.
2- تجميع المعلومات:
حيث يقوم المدقق باجراء عملية جمع معلومات كاملة قبل القيام بعملية التدقيق الداخلي من خلال نظام البنك الرئيسي او الشبكة الداخلية للمؤسسة، او كتيب داخلي للمؤسسة، مخطط إجراءات المؤسسة، قواعد وتشريعات، السياسات التي تحكم عملية المؤسسة وهكذا. مما يضمن للمدقق الالمام الكلي والجزئي بمهام ودور القطاع/ الادارة محل التدقيق.
3- الاجتماعات:
هذا ويقوم المدقق بعقد اجتماعات تفاعلية خلال عملية التدقيق عن بعد, هدفها شرح مفسر لاهداف التدقيق الداخلي. كذلك نطاق المراجعة والتدقيق والمنهج المتبع وكيف سيتم تنفيذ عملية التدقيق الداخلي، وكيف سيتم التعامل مع النتائج. وذلك من خلال تقنية الفيديو كونفرنس، ومكالمات كونفرنس باستخدام سيسكو ويبكس، ميكروسوفت تيمز، وزووم. كذلك الإجابة على أي استفسار يخص عملية التدقيق الداخلي.
4- التحليل:
عقب اجراء عملية تحليل كاملة من قبل المدقق الداخلي تشمل جمع البيانات وتحليلها وتصنيفها واعداد تقارير عن الموضوعات محل التدقيق بدءا من مؤشرات الأداء الأساسي الى سلوك العملاء. يتم عملية تحليل البيانات بشكل آلي.
5- الشرح:
واعرب محمد الصبان انة قد يحتاج المدققين الداخليين اثناء عملية المراجعة الى بعض الاستفسارات التي تخص تجميع البيانات، واوجه التباين التي تظهر اثناء المراجعة لذلك يعقد المراجع الداخلي اجتماعا مع المراجع عليه للاستفسار.
6- استنتاجات:
ونتيجة لدقة المعلومات التي جمعها المدقق اثناء عملية التدقيق الداخلي يصبح علي دراية كاملة بالوظيفة او العمل تحت المراجعة مما يؤهله إصدار نتائج المراجعة الداخلية والتوصيات التي تعزز من عملية المراجعة والتخفيف من المخاطر التي تظهر خلال عملية المراجعة والرقابة على العمل.
7- اعداد التقارير:
هذا ولفت محمد الصبان الي انه ينبغي علي المدققين الداخليين إيلاء الاهتمام خاص بالنقاط التالية لاعداد التقارير وهم:
- التركيز على المخاطر الأساسية:
- صحة النتائج
- توثيق العملية الجديدة
8- المتابعة:
واوضح محمد الصبان ان تقارير المتابعة لعملية التدقيق الداخلي عن بعد لا يختلفا كثيرا عن المتابعة من الموقع فهي تتم من خلال وحدة خاصة بها بالاتفاق مع الجهة الخاضعة للمراجعة في تاريخ متفق عليه او نظام مراقبة داخلية. او من خلال تقنيات وانظمة الذكاء الاصطناعي مثل "تيم ميت او اوتو اوديت" والتي تعمل بشكل الي وتخطر المراجع بالخطوات التي تتم ضمن اطار خطة العمل المؤسسي والوضع الحالي الي ان تنتهي عملية التدقيق.
.png)
.jpg)
.jpeg)
.jpg)